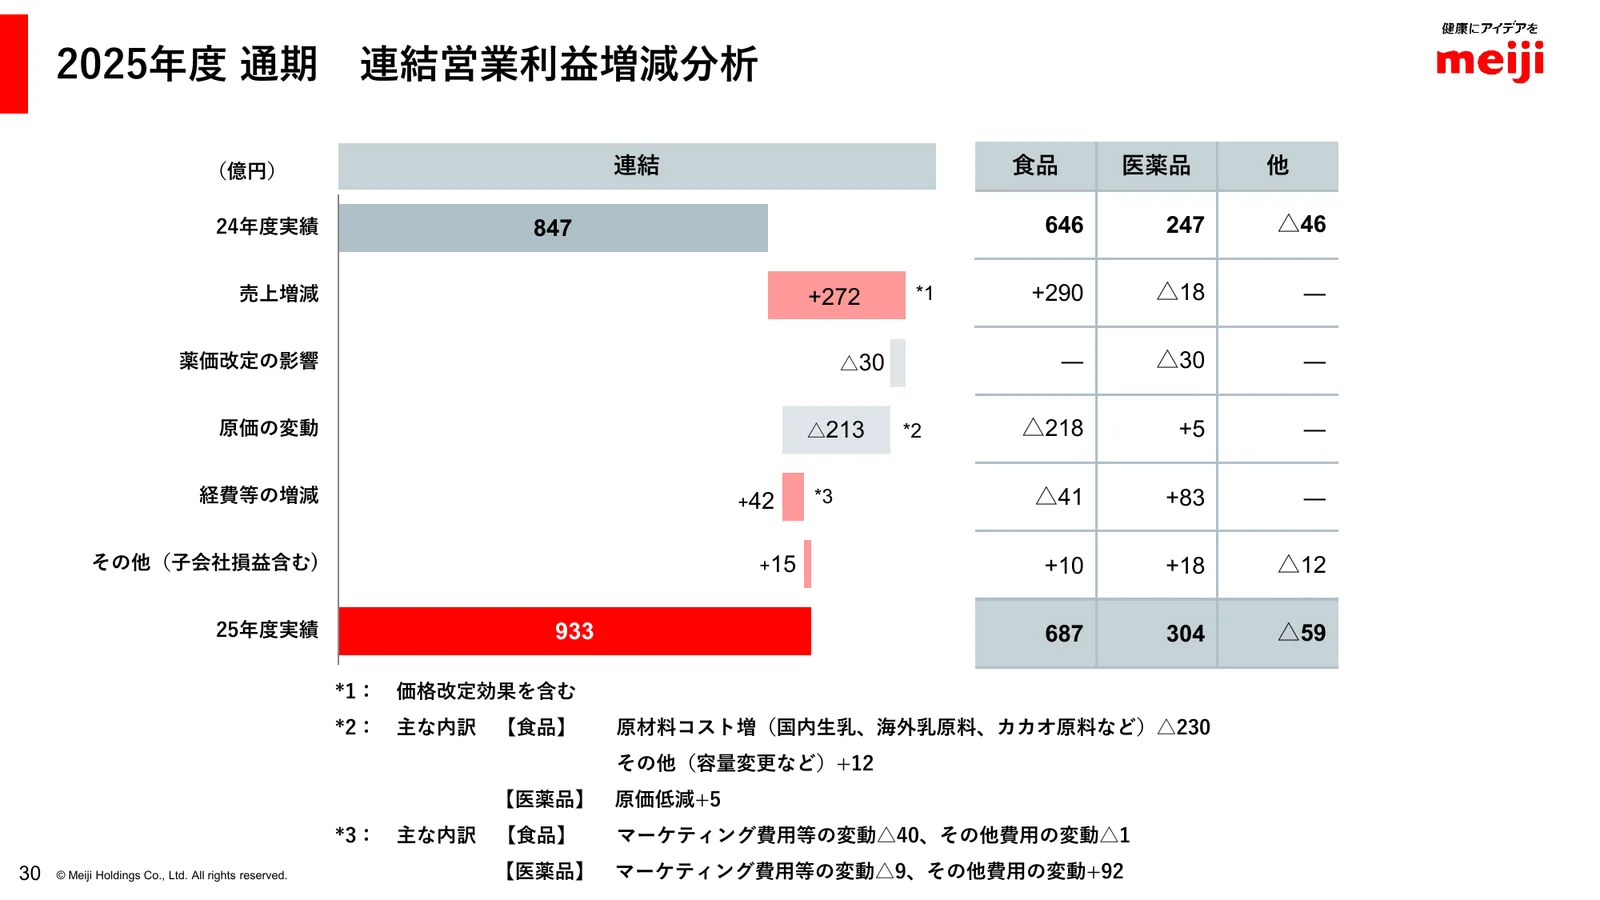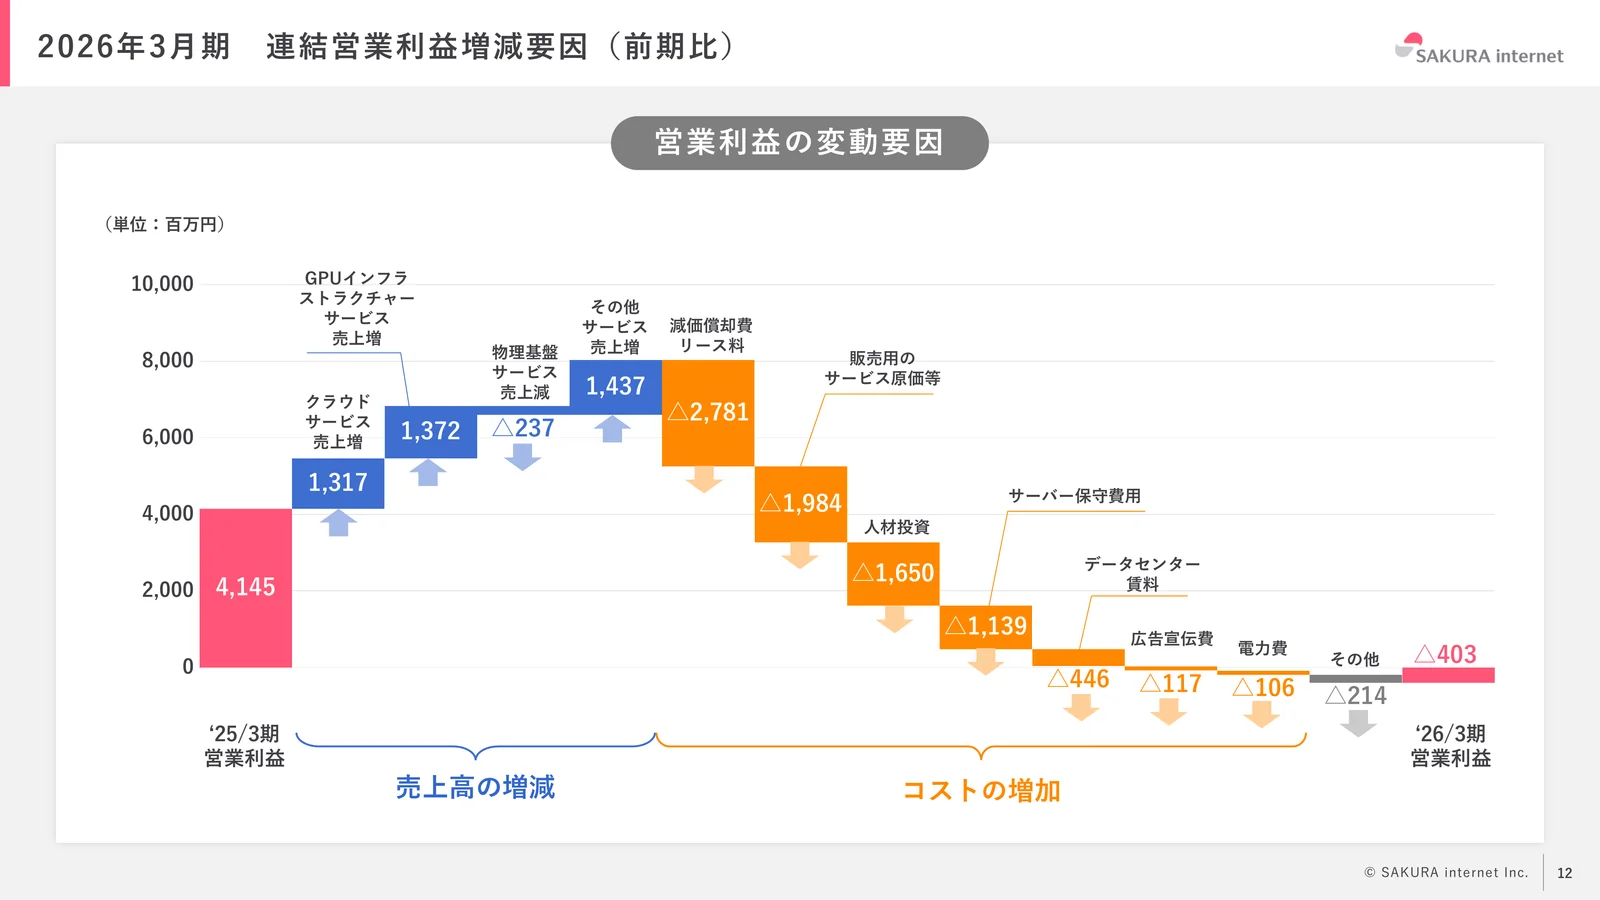
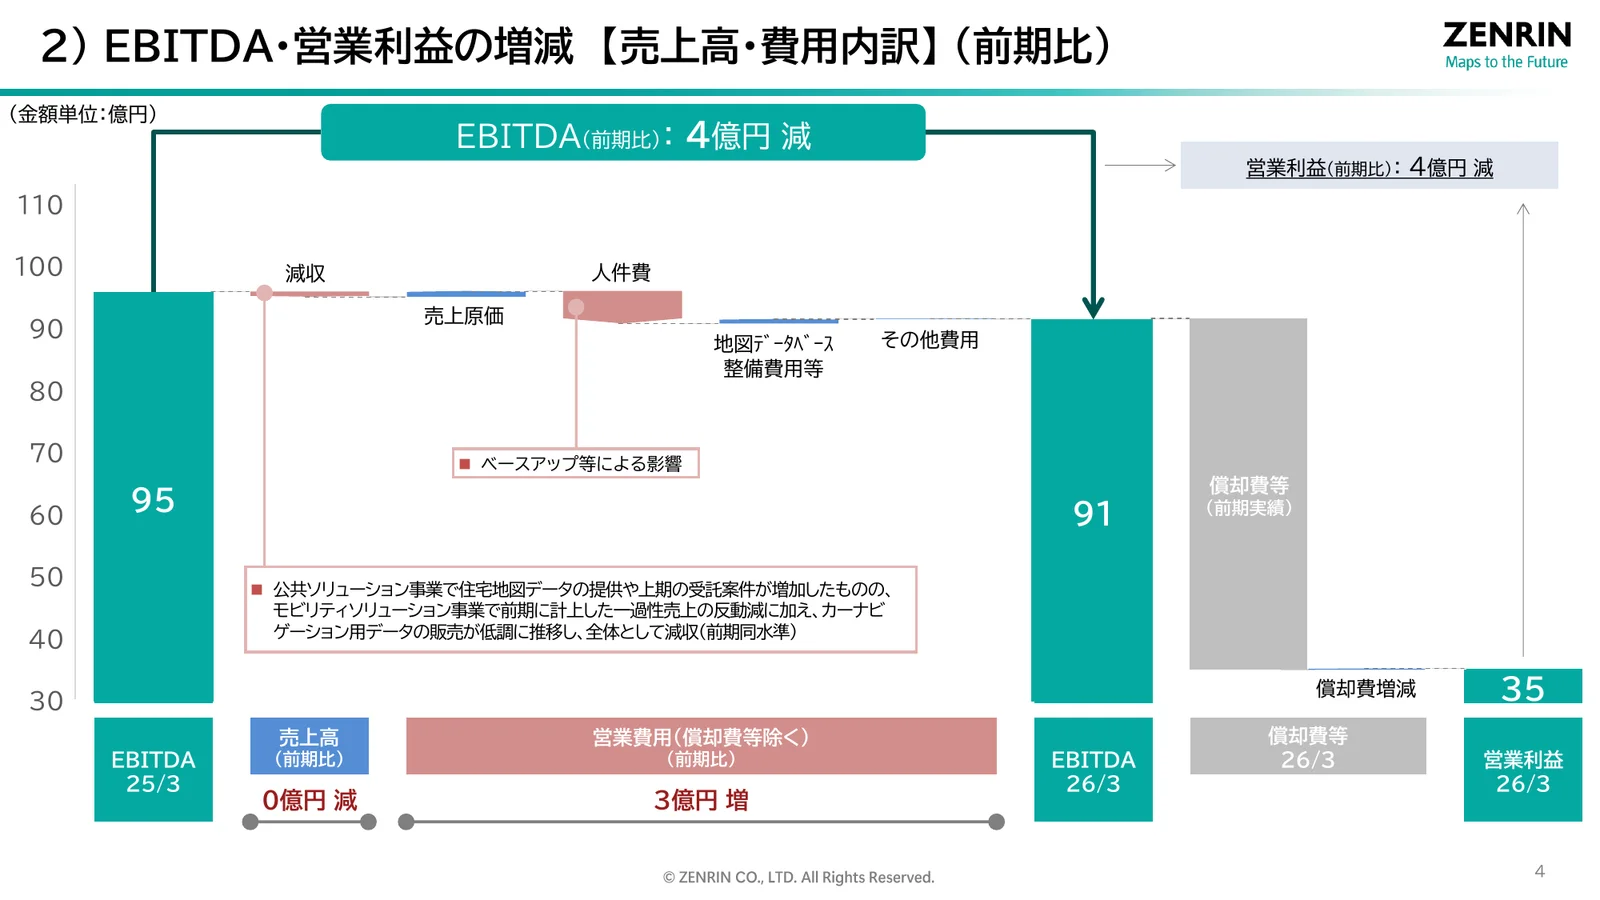
EBITDA・営業利益の増減
株式会社ゼンリン/2026年3月期 決算説明資料
2026年5月19日 公開
この 1 枚が何をしているか
- 増減の色分け
- 売上高の増減を青、費用の増加を赤系、合計にあたる EBITDA をティールで塗り分けている。3 つの役割が色で切り分けられ、細い帯が何を指すかを凡例なしで追える。
- 二段の構え
- 左で EBITDA の増減を説明したあと、右で償却費を挟んで営業利益まで落としている。2 つの指標の関係が同じ 1 枚の中で完結する。
- 合計の区別
- 始点と終点だけを床から立ち上げた太い棒にし、途中の増減は上部に浮かせた細い帯にしている。太さの違いだけで、どれが到達点かが決まる。
真似できるか
専門技術が必要。浮かせた帯と二段構えを 1 枚に収める作図に手数がかかる
この型を扱った記事
- 増減要因はウォーターフォールで見せる
「なぜ増えたか」を 1 枚で説明する図解型。集めた事例に共通していたのは、増減の色分け・合計の切り分け・注記の逃がし方の 3 点だった。
- 決算説明資料の表紙が決めていること
表紙は「読み始める前に資料の性格を伝える」1 枚。集めた表紙を並べると、配色の宣言・情報の絞り方・基準線の 3 つに決まりが見える。
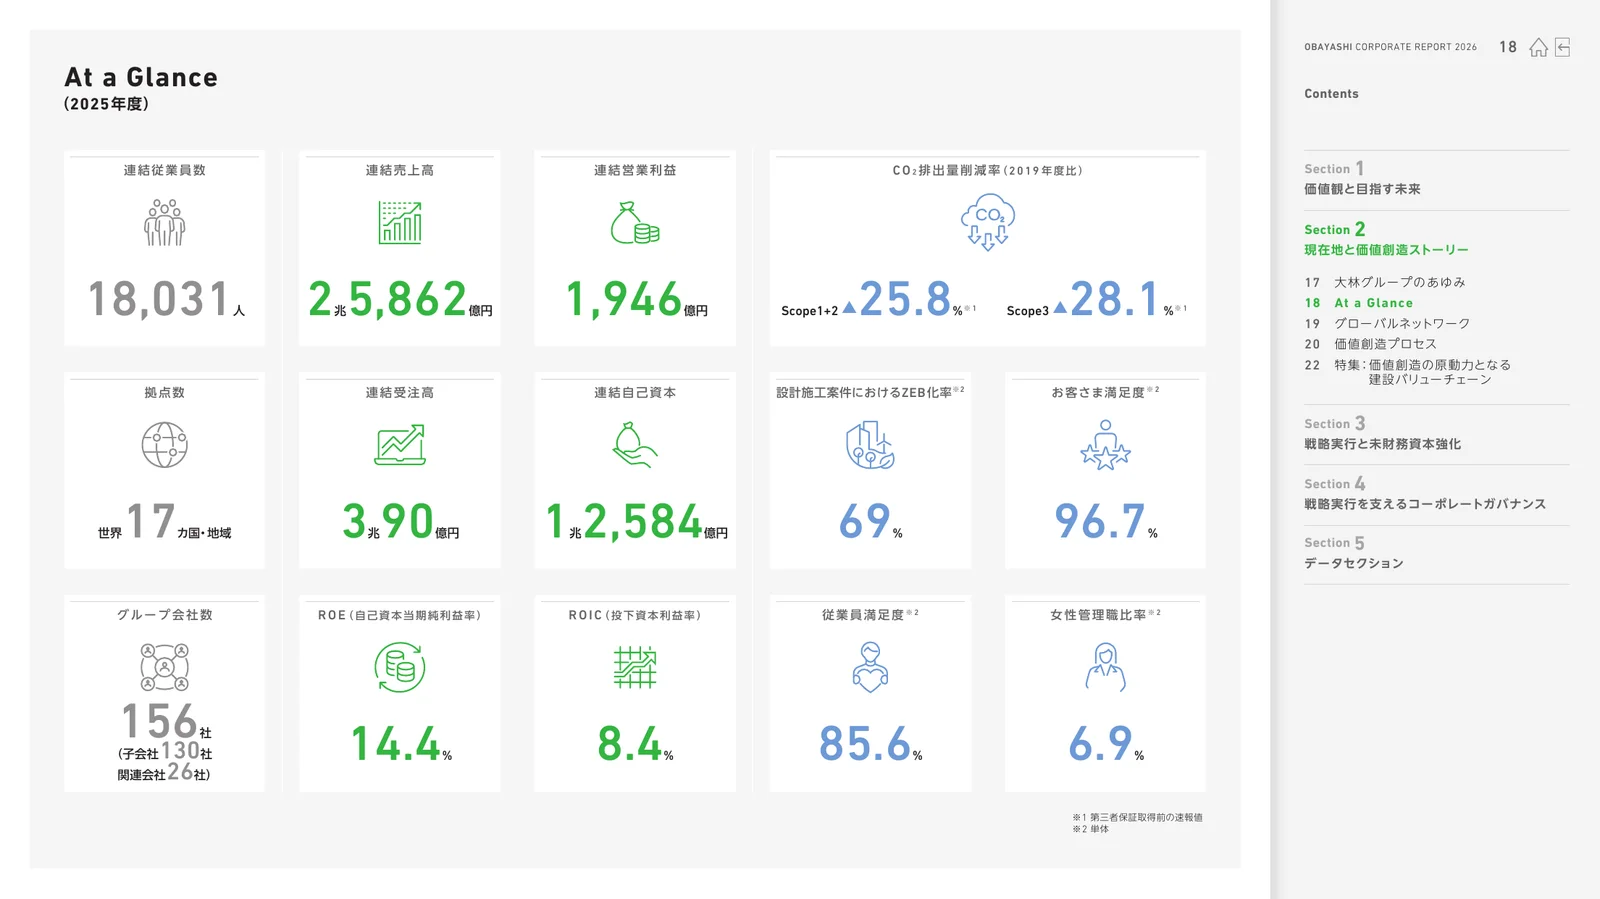
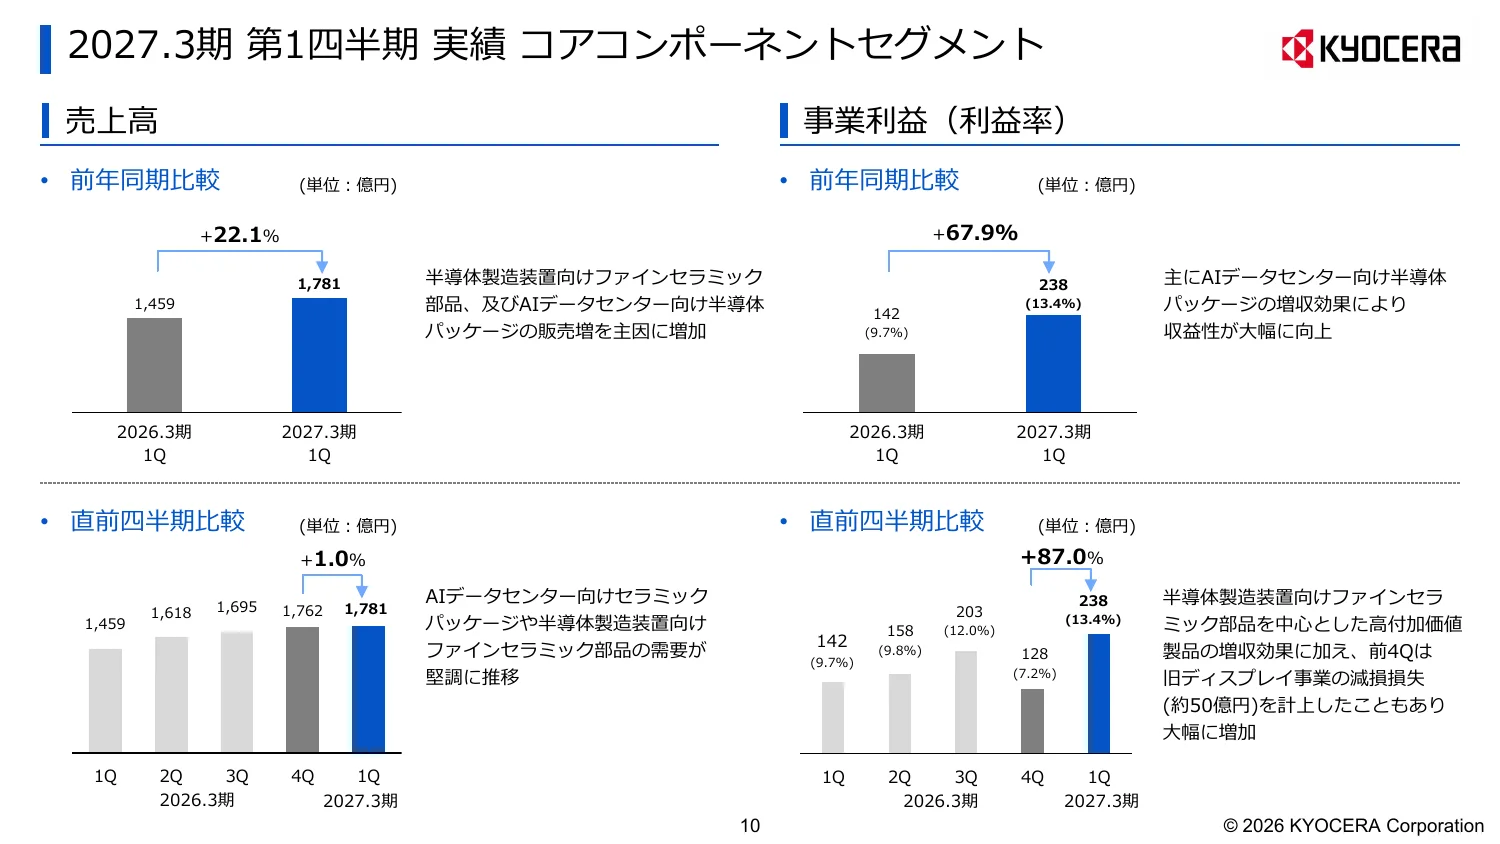
- 業績ハイライトで濃く塗る棒は何本か
集めた業績ハイライトのほぼすべてが、色を 2〜3 段に分けて「見るべき棒」を指定していた。何本を濃くするか、残りをどう退かせるかを見る。